联系人:顾浩
电 话:0510-8512-0051
0510-8511-4488
传 真: 0510-8512-6216
手 机:188-5156-1986 (微信同号)
手 机:180-1236-1986
Q Q:393294763
E-mail:wxgh1118@126.com
网 址:www.wuxirongheng.com
地 址:无锡市蠡园经济开发区滴翠路95号汇光科技园(214072)
说明:超声波清洗分为台式小型清洗机与工业自动化清洗设备,工业精密超声清洗(含超声波定位清洗)是高增长细分赛道,也是减速机、新能源零部件、机器人传动件配套主力机型。
全球超声波清洗市场保持稳健增长,多家机构统计口径略有差异,整体复合增速大约在 6%~7.5% 区间,亚太地区是增长核心区域,国内制造业升级带动需求放量Grand View...。 国内市场方面,工业超声波清洗设备稳步扩容,下游新能源汽车、人形机器人、半导体、医疗器械、航空航天是增量主力;传统市场(五金、模具、轴承)以老旧设备更新替换需求为主。 其中超声波定位清洗属于细分小众高端品类,市场盘子不大,但溢价更高,主要面向精密传动零部件、微型齿轮、行星轮、阀件这类有局部清洗、基材防护要求的客户,跟着减速器产业链同步增长。
市场分层清晰:
低端标准槽式超声清洗机:竞争白热化,拼价格,门槛低;
多工位全自动通过式清洗线:量大,汽车零部件、五金批量产线主流;
高端定制机型(定位超声、真空碳氢超声、高频兆声波):技术壁垒高,洁净度指标严苛,客户粘性强、利润空间更好,也是你主推的方向。
下游高端制造对清洁度标准持续抬升新能源减速器、人形机器人关节减速机对 NVH、可靠性要求极高,盲孔、齿根、油道内微米级颗粒残留都会造成异响、磨损;主机厂普遍执行严格清洁度标准,人工擦拭、普通浸泡清洗已经很难达标,精密超声清洗成为标配工序。
环保政策倒逼清洗工艺升级传统溶剂清洗 VOC 管控趋严,水性超声波清洗、闭环过滤、废液减量方案替代传统溶剂清洗,带动设备更新。
自动化、数字化工厂改造产线要求清洗工序自动上下料、过程数据可追溯,对接 MES;单机槽洗逐步向集成式自动清洗单元升级。
国产替代持续推进早年高端精密清洗设备、换能器核心部件依赖海外品牌,国内厂商在高频换能器、伺服定位、循环过滤、工艺配方持续突破,交付周期短、售后响应快,性价比优势明显。
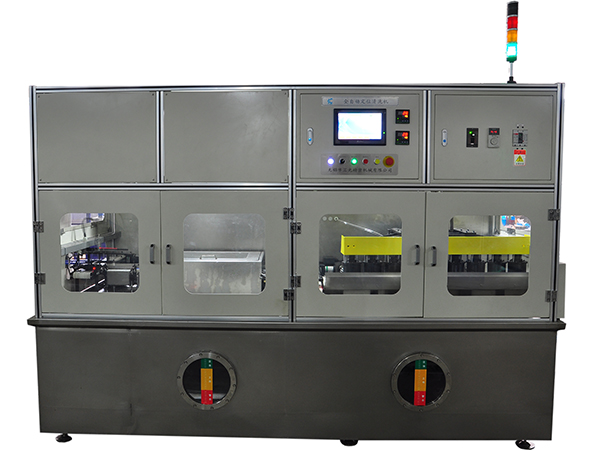
传统整槽超声是全部工件同时受空化冲击,薄壁件、带镀层工件容易损伤。带伺服模组的超声波定位清洗成为高端方向:振头定点移动,只清洗目标区域,分区调功率,兼顾洁净度与基材保护,适配行星轮、微型精密齿轮等复杂零件。多频、扫频技术普及,同设备可切换高低频,重油污用低频,精密小件用高频。
不再是单一清洗槽,集成上料、定点超声、多级漂洗、油水分离、精密过滤、风切烘干、在线洁净检测、不良分选,形成一体化工作站,直接接入自动化产线,减少工件转运二次污染。
搭载传感器实时监测超声功率、清洗液浓度、温度、液位;清洗参数、清洗结果自动记录,对接 MES 系统;支持远程调试、故障预警、易损件预测维护,满足汽车、机器人行业质量追溯审核要求。
配套油水分离、精密过滤系统,延长清洗液使用寿命,减少废液排放;优化超声振子能效,降低能耗;主推水性环保清洗工艺,减少危废处理成本。
客户买的不只是设备,更是清洗工艺:针对铝材、淬火钢、镀层件、微型零件输出差异化工艺包。单纯卖硬件的厂商竞争压力越来越大,能够解决盲孔残留、水印、工件腐蚀等工艺痛点的服务商更容易形成壁垒。
除传统轴承、减速机、五金模具,增量来自:人形机器人关节减速器、新能源电驱零部件、半导体封装件、医疗植入件、液压阀组、航空精密零部件。
非标属性强,尤其是定位超声机型,每个工件的点位、材质、洁净要求不一样,研发调试成本高;
低端市场低价内卷,很多客户初期只看采购价,忽略工艺稳定性、售后;
下游行业周期性波动,新能源车、自动化资本开支下行阶段,设备采购会延后。
整体市场稳中有增,普通槽式清洗机内卷;超声波定位清洗这类精密靶向清洗设备,属于细分优质赛道,受益机器人、新能源减速器产能扩张,技术壁垒高,长期向好。